网联金服深度解读:从支付通道到钱包系统的金融科技底座
在移动支付全面普及的今天,用户看到的往往只是收付款那一瞬间的二维码或指纹验证,而真正支撑交易安全、资金清算与商户对账的,是背后一整套支付基础设施。网联金服正是围绕这一底层需求展开布局的支付服务平台,其业务覆盖第三方支付、聚合支付、钱包系统与支付接口等多个环节,为商户和行业客户提供相对完整的资金流转解决方案。本文结合金融行业的基本逻辑,对网联金服的服务体系、技术要点与选型思路做一次系统梳理。
支付行业的基本格局与网联金服的位置
理解网联金服,需要先看清支付产业链的分工。传统金融体系由银行、证券、保险、基金、信托等机构构成,而第三方支付则处在银行与商户、用户之间的连接层。按照监管要求,支付机构的备付金集中存管、交易信息透明可查,这使得清算通道的合规性成为平台生存的前提。网联金服在这一格局中承担的是"连接与整合"的角色:一端对接银行渠道与清算网络,另一端对接商户的业务系统,中间通过聚合支付与钱包系统完成收单、分账、对账等操作。
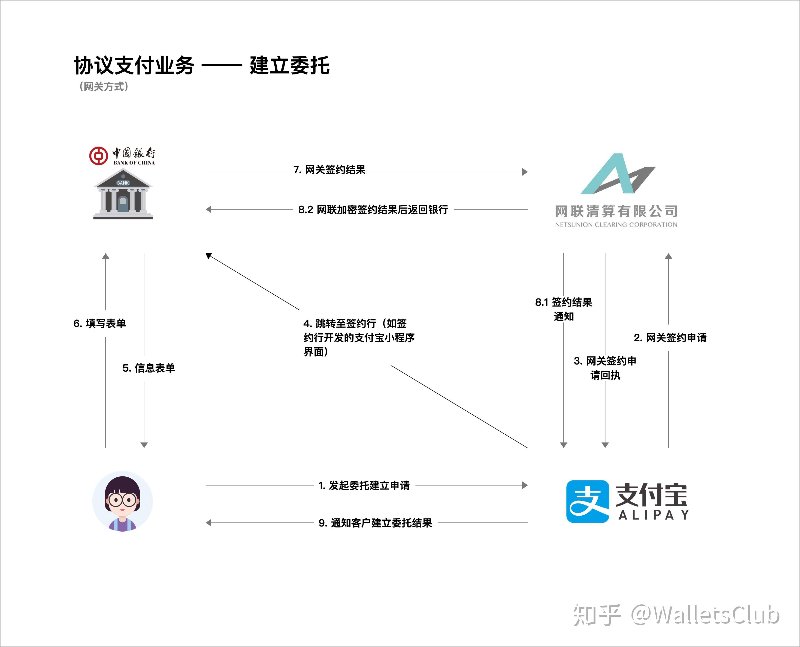
与单一银行直连相比,聚合支付的价值在于把微信、支付宝、银联云闪付等多种支付方式统一到一个接口之下,商户不必为每种渠道单独开发对接。这种模式在零售、餐饮、电商、教育、物业服务等场景中已经成为标配。网联金服所提供的支付接口,本质上就是对多渠道能力的封装,让技术团队用较少的开发成本接入完整的收单能力。
网联钱包与钱包系统的功能构成
钱包系统是支付平台中技术含量较高的部分。一个完整的钱包系统通常包含账户体系、余额管理、交易流水、风控规则、清结算模块与对账中心。网联钱包作为面向用户的账户载体,需要解决实名认证、绑卡管理、支付密码与生物识别验证等基础问题;而在后台,钱包系统还要处理资金冻结、分账结算、退款冲正等复杂逻辑。
- 账户与实名体系:依据监管要求完成身份核验,区分个人账户与商户账户,设置不同的交易限额。
- 余额与资金管理:记录每一笔充值、消费、退款与提现,保证账实相符。
- 清结算与分账:支持平台型业务的多方分账,如电商平台向入驻商户结算货款、向推广渠道结算佣金。
- 风控与反欺诈:通过交易频次、金额阈值、设备指纹等维度识别异常行为,降低盗刷与套现风险。
- 对账中心:按日生成渠道对账单与商户对账单,自动比对差异并生成差错处理任务。
对于有自建账户体系需求的平台而言,钱包系统不仅是支付工具,更是用户运营的入口。余额、优惠券、积分、会员权益都可以挂载在钱包之上,形成完整的账户生态。河南知托付网络作为该领域的服务方之一,在钱包系统与支付接口的定制开发上积累了一定的工程经验,能够根据行业场景调整功能模块。
聚合支付与支付接口的技术要点
支付接口的稳定性直接决定商户的交易成功率。一个成熟的支付平台通常会在以下几个方面投入较多:
一是通道冗余。同一笔交易可能有多条可用通道,当某家银行或渠道出现波动时,系统应能自动切换,避免交易失败。这要求平台具备通道健康监测与智能路由能力。
二是接口安全。签名验签、密钥管理、敏感信息加密、回调地址校验是支付接口的基本安全措施。商户在对接时应确认平台是否支持双向证书、是否提供异步通知的重试机制,以及是否有防重放攻击的设计。
三是高并发处理。促销活动、节假日高峰往往带来瞬时流量激增,支付系统的排队、限流与降级策略需要在架构层面提前设计,而不是临时扩容。
四是数据一致性。支付涉及资金,任何一笔交易的重复扣款或漏单都会带来客诉与资金损失。因此接口设计上要保证幂等性,订单号全局唯一,状态机流转清晰可追溯。
网联金服所提供的支付接口文档通常包含统一下单、交易查询、退款、关闭订单、对账单下载等标准能力,商户技术团队可以按照文档完成联调。对于没有专职支付开发人员的中小商户,选择带有成熟SDK与技术支持的平台会显著降低接入门槛。
合规经营与风险防控是不可回避的前提
金融行业的特殊性在于,创新必须建立在合规的基础之上。支付平台涉及备付金管理、反洗钱、商户准入审核、交易信息留存等多项监管要求。商户在选择支付服务商时,应重点核实其支付业务资质、资金存管方式以及商户审核流程是否规范。对于涉及投融资、基金销售、保险代销等金融场景的商户,平台还需要具备相应的行业解决方案与风控配置能力。
从更宏观的视角看,资本市场与投融资活动对支付结算的效率有较高要求,基金申购赎回、信托产品认购、供应链金融放款等场景都需要支付通道与账户体系的配合。网联金服这类平台的价值,正在于把这些复杂的资金流转需求抽象为标准化的接口与产品,让金融机构与行业客户能够专注于自身业务。
如何评估一家支付平台是否适合自己
面对市场上众多的第三方支付与聚合支付服务商,商户可以从以下几个维度做横向比较:
- 费率与结算周期:不同行业的费率存在差异,T+0与T+1结算对现金流的影响也不同,需要结合自身资金周转情况判断。
- 支持的支付方式:是否覆盖扫码、刷卡、APP支付、小程序支付、H5支付等主流形式。
- 系统稳定性与技术支持:是否提供7×24小时技术支持,故障响应时效如何。
- 对账与财务接口:能否导出结构化对账单,是否支持与财务系统对接。
- 扩展能力:未来若需要增加分账、会员钱包、跨境收款等功能,平台是否能够平滑升级。
网联金服官网通常会披露产品矩阵与合作流程,建议商户在接入前先做小范围测试,验证下单、支付、退款、对账全链路的完整性,再决定是否全面切换。支付是业务的生命线,稳定性与合规性永远优先于费率上的微小差异。
结语
从网联金服这一关键词出发,可以看到支付行业真正的竞争不在前台,而在后台的通道整合能力、钱包系统的工程复杂度以及合规运营的持续性。无论是聚合支付的接口封装,还是钱包系统的账户与清结算设计,最终都要回到"资金安全、交易可查、体验顺畅"这三个基本点。对于商户而言,选择支付平台是一次长期合作,理解其技术架构与合规底色,比单纯比较费率更有意义。